Domain club-liga.de kaufen?
Wir ziehen mit dem Projekt
club-liga.de um.
Sind Sie am Kauf der Domain
club-liga.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain club-liga.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Fluri, Hans: 1012 Spiel- und Übungsformen in der Freizeit1012 Spiel- und Übungsformen in der Freizeit , Eine echte Fundgrube von Spielen und Übungsformen für eine vielseitige Freizeitgestaltung daheim, bei Spielfesten, in der Lagerfreizeit, im Sportunterricht und auf Spielplätzen. , Wassersportträger > Transportsysteme , Auflage: 10. Auflage, Erscheinungsjahr: 201806, Produktform: Kartoniert, Titel der Reihe: Spiel- und Übungsformen##, Autoren: Fluri, Hans, Redaktion: Bucher, Walter, Auflage: 18010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 240, Keyword: Grundschule; Jugend; Kinder; Sportspiele; Vorschule, Fachschema: Freizeit~Spiel / Bewegungsspiel, Sportspiel~Übung (körperlich)~Sport / Lexikon, Handbuch, Jahrbuch, Bildungszweck: für die Hochschule, Warengruppe: HC/Sport/Allgemeines, Lexika, Handbücher, Fachkategorie: Sport, allgemein, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hofmann GmbH & Co. KG, Verlag: Hofmann GmbH & Co. KG, Verlag: Hofmann-Verlag GmbH & Co. KG, Länge: 211, Breite: 146, Höhe: 20, Gewicht: 448, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783778063293 9783778063286 9783778063279 9783778063262 9783778063248, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heinrich Schanz: Die Zwangshypothek / Die gerichtliche Hypothek des französischen Rechtes in ihrer geschichtlichen Entwicklung und Verbreitung,Heinrich Schanz: Die Zwangshypothek / Die Gerichtliche Hypothek Des Französischen Rechtes In Ihrer Geschichtlichen Entwicklung Und Verbreitung, Gebundene Ausgabe Von Heinrich Schanz, De Gruyter, 978-3-11-267023-1, Seitenanzahl: 123109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die wesentlichen Unterschiede zwischen Sicherungsgrundschuld und Hypothek, Taschenbuch von Ugur Deniz, GRIN, 978-3-668-54583-0Die Wesentlichen Unterschiede Zwischen Sicherungsgrundschuld Und Hypothek, Taschenbuch Von Ugur Deniz, Grin, 978-3-668-54583-0, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **


Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Kann eine Hypothek übertragen werden?
Kann eine Hypothek übertragen werden? Ja, eine Hypothek kann in der Regel übertragen werden, indem der Kreditnehmer die Hypothek an eine andere Person oder Institution verkauft. Dies wird als Hypothekenübertragung bezeichnet. Der neue Eigentümer der Hypothek übernimmt dann die Verpflichtung, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Es ist wichtig, dass die Übertragung der Hypothek rechtlich korrekt erfolgt und alle Parteien zustimmen. In einigen Fällen kann es auch erforderlich sein, die Zustimmung des Hypothekengebers einzuholen. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
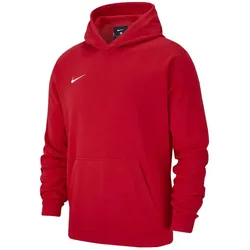
Nike Hoody Team Club 20- weich, bequem & ideal für Sport und Freizeit - rot / 116Du suchst nach einem weichen, bequemen Hoody für Sport und Freizeit? Der Nike Team Club 20 Hoody Junior kombiniert höchsten Tragekomfort mit sportlichem Design und ist die perfekte Wahl für junge Athleten und aktive Kids. Ob beim Training, in der Schule oder in der Freizeit – dieser Kapuzenpullover bietet eine angenehme Passform, wärmendes Material und eine stylische Optik für jeden Tag. Vorteile auf einen Blick Weiches, angenehmes Material für maximalen Komfort Klassischer Schnitt mit Kapuze für einen sportlichen Look Gerippte Bündchen und Saum für eine optimale Passform Praktische Kängurutasche zum Verstauen kleiner Gegenstände oder zum Wärmen der Hände Atmungsaktives Baumwollmischgewebe für ein angenehmes Tragegefühl Vielseitig einsetzbar – ideal für Training, Schule und Freizeit Langlebig und pflegeleicht für den täglichen Gebrauch Detaillierte Produktbeschreibung Der Nike Team Club 20 Hoody Junior besteht aus einem hochwertigen Baumwoll-Polyester-Mix, der für eine angenehme Wärme und eine optimale Luftzirkulation sorgt. Das weiche Innenmaterial fühlt sich besonders bequem auf der Haut an und hält angenehm warm, ohne zu überhitzen – perfekt für aktive Kids. Dank der gerippten Bündchen und des elastischen Saums sitzt der Hoodie optimal und bleibt in Form, selbst nach vielen Trainingseinheiten oder Waschgängen. Die große Kängurutasche bietet Platz für kleine Essentials und hält die Hände an kälteren Tagen warm. Mit seinem sportlichen Nike-Design und der klassischen Kapuze ist dieser Hoody sowohl für das Training als auch für die Freizeit ideal geeignet. Technische Eigenschaften Material: 80 % Baumwolle, 20 % Polyester für angenehmen Tragekomfort Passform: Regular Fit mit gerippten Bündchen und Saum Kapuze: Weiche Kapuze ohne Kordelzug für zusätzliche Wärme Taschen: Große Kängurutasche für praktischen Stauraum Pflege: Maschinenwaschbar für einfache Reinigung Pflegehinweise Maschinenwäsche bei 30 °C Auf links waschen, um Farben zu schützen Nicht im Trockner trocknen, lufttrocknen lassen Kein Weichspüler, um die Atmungsaktivität des Stoffes zu erhalten Unterschiede zur Konkurrenz Weicher und wärmer als viele Standard-Hoodies dank des hochwertigen Baumwoll-Polyester-Mixes Perfekte Mischung aus Sport und Freizeit: Während viele Hoodies entweder sportlich oder alltagstauglich sind, bietet der Nike Team Club 20 Hoody Junior eine ideale Balance für beides Langlebig und formbeständig: Bleibt auch nach mehreren Waschgängen in Form, im Gegensatz zu vielen günstigen Alternativen Optimale Passform: Dank gerippter Bündchen und elastischem Saum sitzt er sicher und bequem Warum du das Produkt kaufen solltest Der Nike Team Club 20 Hoody Junior ist perfekt für aktive Kids, die einen bequemen, weichen und stylischen Kapuzenpullover für Sport und Freizeit suchen. Er bietet eine perfekte Kombination aus Funktionalität, Komfort und Style, egal ob beim Training, in der Schule oder einfach zum Entspannen. Fazit Der Nike Team Club 20 Hoody Junior ist ein vielseitiger, bequemer und strapazierfähiger Kapuzenpullover, der perfekt für junge Sportler und aktive Kids geeignet ist. Mit seinem weichen Material, sportlichen Design und der praktischen Kängurutasche ist er ein echter Allrounder für jeden Tag. Hol dir jetzt diesen stylischen und funktionalen Hoody und genieße höchsten Tragekomfort!34,99 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Fluri, Hans: 1012 Spiel- und Übungsformen in der Freizeit1012 Spiel- und Übungsformen in der Freizeit , Eine echte Fundgrube von Spielen und Übungsformen für eine vielseitige Freizeitgestaltung daheim, bei Spielfesten, in der Lagerfreizeit, im Sportunterricht und auf Spielplätzen. , Wassersportträger > Transportsysteme , Auflage: 10. Auflage, Erscheinungsjahr: 201806, Produktform: Kartoniert, Titel der Reihe: Spiel- und Übungsformen##, Autoren: Fluri, Hans, Redaktion: Bucher, Walter, Auflage: 18010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 240, Keyword: Grundschule; Jugend; Kinder; Sportspiele; Vorschule, Fachschema: Freizeit~Spiel / Bewegungsspiel, Sportspiel~Übung (körperlich)~Sport / Lexikon, Handbuch, Jahrbuch, Bildungszweck: für die Hochschule, Warengruppe: HC/Sport/Allgemeines, Lexika, Handbücher, Fachkategorie: Sport, allgemein, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hofmann GmbH & Co. KG, Verlag: Hofmann GmbH & Co. KG, Verlag: Hofmann-Verlag GmbH & Co. KG, Länge: 211, Breite: 146, Höhe: 20, Gewicht: 448, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783778063293 9783778063286 9783778063279 9783778063262 9783778063248, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Heinrich Schanz: Die Zwangshypothek / Die gerichtliche Hypothek des französischen Rechtes in ihrer geschichtlichen Entwicklung und Verbreitung,Heinrich Schanz: Die Zwangshypothek / Die Gerichtliche Hypothek Des Französischen Rechtes In Ihrer Geschichtlichen Entwicklung Und Verbreitung, Gebundene Ausgabe Von Heinrich Schanz, De Gruyter, 978-3-11-267023-1, Seitenanzahl: 123109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die wesentlichen Unterschiede zwischen Sicherungsgrundschuld und Hypothek, Taschenbuch von Ugur Deniz, GRIN, 978-3-668-54583-0Die Wesentlichen Unterschiede Zwischen Sicherungsgrundschuld Und Hypothek, Taschenbuch Von Ugur Deniz, Grin, 978-3-668-54583-0, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hypothek nach russischem Recht und ihre Funktionalität, Taschenbuch von Roman Schwarkewitsch, Peter Lang GmbH, Internationaler Verlag derHypothek Nach Russischem Recht Und Ihre Funktionalität, Taschenbuch Von Roman Schwarkewitsch, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-52293-6, Seitenanzahl: 38878,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hypothek oder Grundschuld zur Absicherung eines Immobiliendarlehns, Taschenbuch von Natasha Piantadosi, GRIN, 978-3-668-85880-0Hypothek Oder Grundschuld Zur Absicherung Eines Immobiliendarlehns, Taschenbuch Von Natasha Piantadosi, Grin, 978-3-668-85880-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
-
Kann eine Hypothek übertragen werden?
Kann eine Hypothek übertragen werden? Ja, eine Hypothek kann in der Regel übertragen werden, indem der Kreditnehmer die Hypothek an eine andere Person oder Institution verkauft. Dies wird als Hypothekenübertragung bezeichnet. Der neue Eigentümer der Hypothek übernimmt dann die Verpflichtung, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Es ist wichtig, dass die Übertragung der Hypothek rechtlich korrekt erfolgt und alle Parteien zustimmen. In einigen Fällen kann es auch erforderlich sein, die Zustimmung des Hypothekengebers einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.